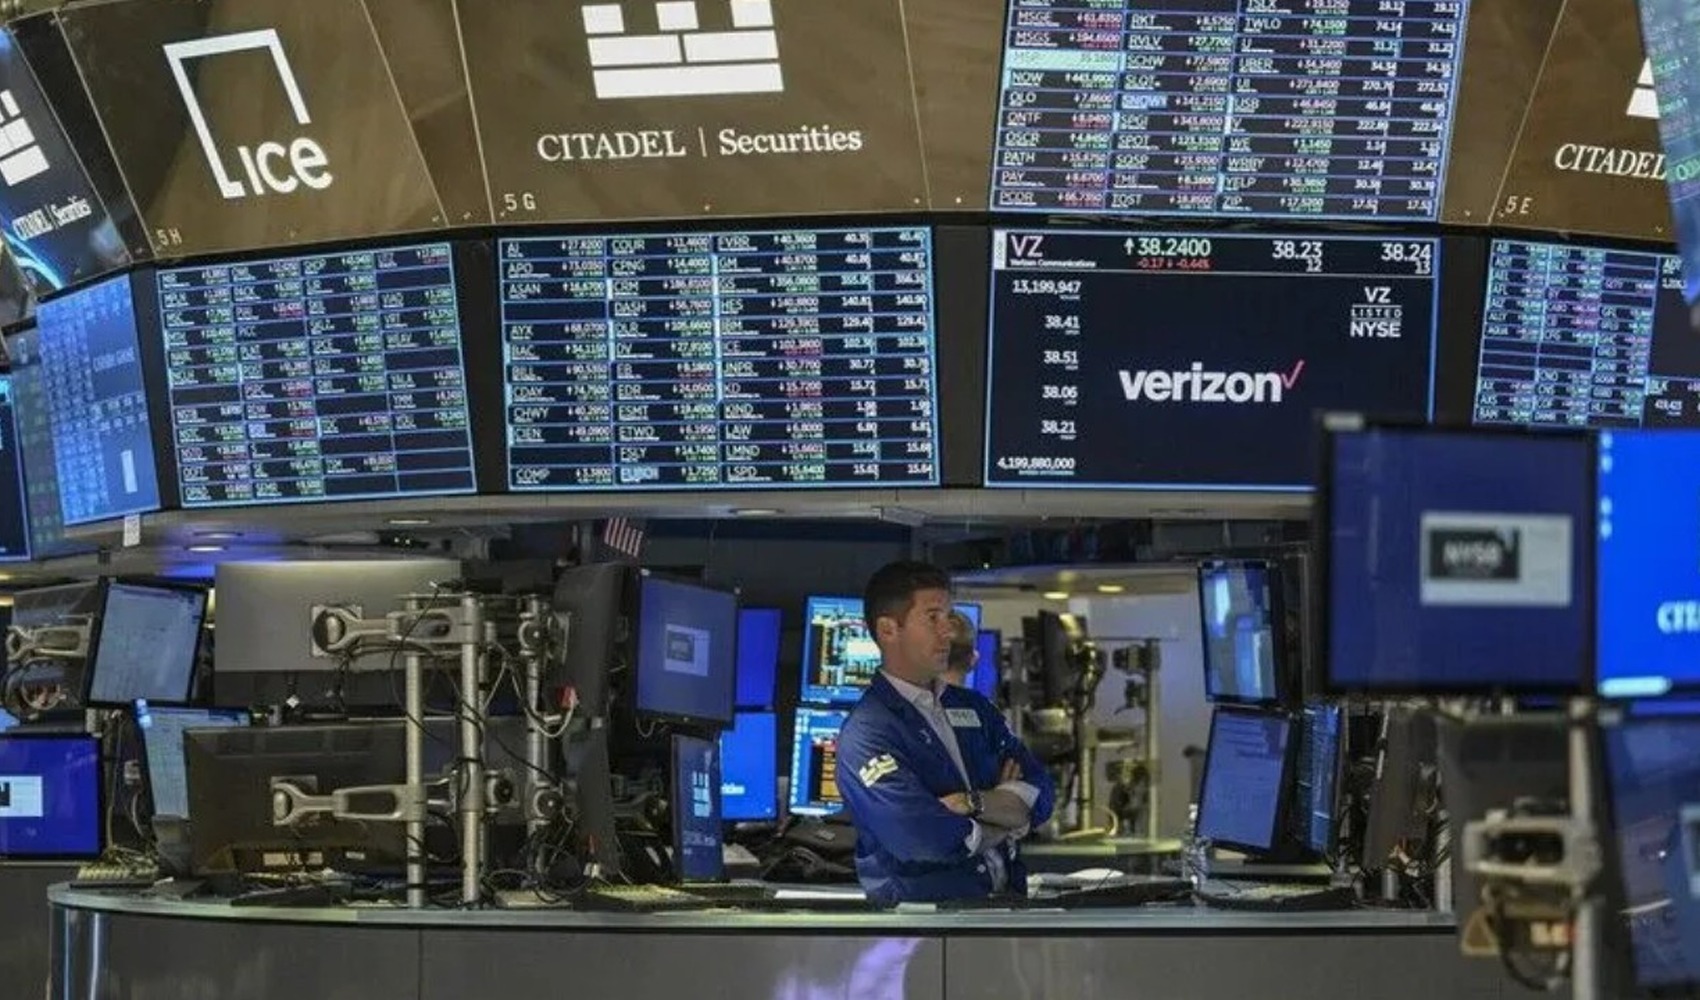
An den globalen Märkten war der neue Handelstag von einem zunehmenden Verkaufsdruck geprägt, der von Technologiewerten angeführt wurde. Die steigenden geopolitischen Spannungen im Nahen Osten, Fragezeichen bezüglich des Sektors für Künstliche Intelligenz sowie Entwicklungen bei Chip-Unternehmen haben das Interesse der Anleger an risikoreichen Anlagen geschwächt.
Auch geopolitische Themen werden an den Märkten genau verfolgt. US-Präsident Donald Trump erklärte zu den Angriffen auf Saudi-Arabien: „Die Huthis tun falsche Dinge, und zwar sehr falsche. Das ist überhaupt nicht gut.“ Trump behauptete zudem, dass der zwischen Russland und der Ukraine vereinbarte Energie-Waffenstillstand von „beiden Seiten“ verletzt worden sei, argumentierte jedoch, dass das Abkommen weiterhin in Kraft sei.
Auf der Technologieseite erhöhten Nachrichten über Fortschritte des chinesischen Chipherstellers CXMT bei der Chipentwicklung den Verkaufsdruck auf globale Technologieunternehmen. Auch die Signale der US-Notenbank beeinflussten die Marktpreise. Die Präsidentin der Cleveland Fed, Beth Hammack, erklärte, dass es angemessen sei, die restriktive Geldpolitik beizubehalten, damit die Inflation auf das Ziel von 2 Prozent zurückkehre.
Vor diesem Hintergrund sank die Rendite der 10-jährigen US-Staatsanleihen um 4 Basispunkte auf 5,20 Prozent. Der Dollar-Index pendelte sich nach einem Stand von 102,6, dem höchsten Wert seit April 2025, bei 102,4 ein.
TECHNOLOGIEVERKÄUFE IN ASIEN IM VORDERGRUND
Während Technologieunternehmen an der Wall Street an Wert verloren, war die Verkaufswelle an den asiatischen Märkten deutlicher zu spüren. In den USA gaben Micron Technology um 4 Prozent, Nvidia um 1,3 Prozent, Broadcom um 1,9 Prozent und AMD um 2,3 Prozent nach. In Asien verloren SK Hynix 10,6 Prozent, Samsung Electronics 8,4 Prozent und LG Innotek 8,6 Prozent an Wert.
Bei den regionalen Indizes verzeichnete der südkoreanische Kospi-Index kurz vor Handelsschluss ein Minus von 6,6 Prozent, der japanische Nikkei 225-Index von 2,1 Prozent, der Hang-Seng-Index in Hongkong von 0,4 Prozent und der Shanghai Composite Index in China von 0,3 Prozent. In Japan sank der Erzeugerpreisindex für September auf Monatsbasis um 0,3 Prozent, während er auf Jahresbasis um 6,8 Prozent stieg.
Die europäischen Börsen zeigten im gestrigen Handel einen stärkeren Verlauf. In Deutschland stieg der DAX 40 um 0,76 Prozent, in Großbritannien der FTSE 100 um 0,99 Prozent, in Frankreich der CAC 40 um 0,38 Prozent und in Italien der FTSE MIB um 0,58 Prozent. Auf Unternehmensebene fielen die Zuwächse bei den Aktien der Nordex Group und von Rheinmetall auf.
Auf den Rohstoffmärkten fiel der Preis für ein Barrel Brent-Öl mit Fälligkeit im Dezember zwar um 0,9 Prozent auf 105,7 Dollar, doch die Risiken aus dem Nahen Osten halten die Preise auf einem hohen Niveau. Der Goldpreis stieg aufgrund der begrenzten Entspannung beim Dollar-Index und den Ölpreisen um 0,6 Prozent auf 4.198 Dollar.
Im Inland, an der Borsa İstanbul, schloss der BIST 100-Index an einem Tag, an dem Verkäufe dominierten, mit einem Minus von 0,94 Prozent bei 12.150,67 Punkten. Der Dollar/TL-Kurs beendete den Tag gestern bei 49,2918; zu Beginn des Interbankenmarktes am neuen Tag wurde er mit einem Anstieg von 0,1 Prozent bei 49,3600 gehandelt.
Auf der heutigen Agenda der Märkte stehen die in der Türkei zu veröffentlichenden Zahlungsbilanzdaten. Die an der AA Finans-Umfrage zu den Zahlungsbilanzerwartungen teilnehmenden Ökonomen erwarten, dass die Leistungsbilanz im August einen Überschuss von 3 Milliarden 502,9 Millionen Dollar ausweisen wird. Im technischen Ausblick werden für den BIST 100 die Marken von 12.100 und 12.000 Punkten als Unterstützung sowie 12.300 und 12.400 Punkte als Widerstandsniveaus beobachtet.
Nachrichtenquelle: 12punto