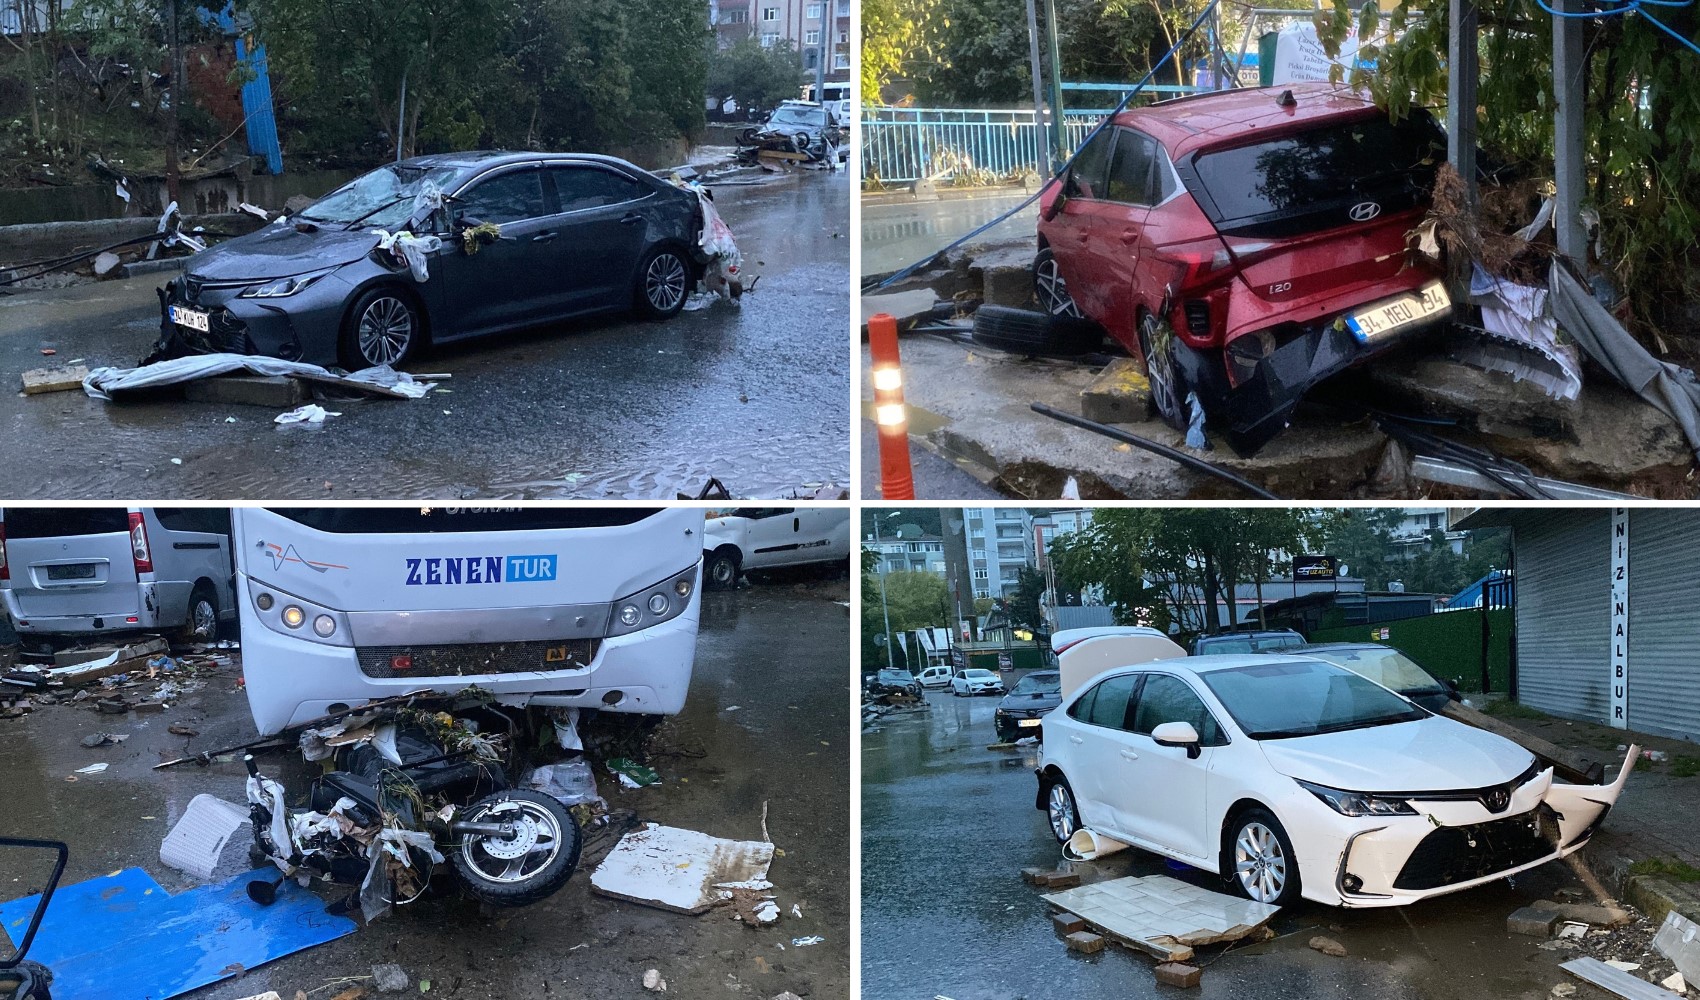
Nach den heftigen Regenfällen und Überschwemmungen in verschiedenen Regionen der Türkei mehren sich die Fragen zu den Versicherungsprozessen für beschädigte Fahrzeuge. Der türkische Versicherungsverband (TSB) hat dazu Stellung genommen, welche Policen bei Schäden durch Hochwasser und Überschwemmungen greifen, was zu tun ist, wenn die Meldefrist versäumt wurde, und ob nachträglich Versicherungsschutz hinzugefügt werden kann.
Bei einer Kaskoversicherung muss der Schaden unter normalen Umständen innerhalb von 5 Werktagen bei der Versicherungsgesellschaft gemeldet werden. Laut den Informationen des TSB führt das Überschreiten dieser Frist jedoch nicht automatisch zum Verlust des Entschädigungsanspruchs des Versicherten. Die Versicherungsgesellschaft prüft, warum die Meldung verspätet erfolgte und ob die Verzögerung den Schaden vergrößert hat.
Wird festgestellt, dass sich der Schaden aufgrund der Verzögerung vergrößert hat, kann die zu zahlende Entschädigung unter Berücksichtigung des Verschuldens des Versicherten gekürzt werden. Daher ist es für Besitzer beschädigter Fahrzeuge wichtig, so schnell wie möglich Kontakt mit der Versicherungsgesellschaft aufzunehmen, den Schaden mit Fotos und Videos zu dokumentieren und gegebenenfalls offizielle Protokolle aufzubewahren.
WELCHE POLICE DECKT WAS AB?
Die obligatorische Kfz-Haftpflichtversicherung deckt keine Schäden am eigenen Fahrzeug ab, die durch Hochwasser oder Überschwemmungen entstehen. Diese Versicherung bietet Schutz für Schäden, die durch den Betrieb des Fahrzeugs Dritten zugefügt werden und für die der Fahrzeughalter rechtlich verantwortlich ist. In Fällen, in denen ein Fahrzeug durch Hochwasser mitgerissen wird und andere Fahrzeuge beschädigt, werden die Umstände des Vorfalls und das Verschulden des Fahrzeughalters gesondert bewertet.
Damit ein Hochwasserschaden am Fahrzeug abgedeckt werden kann, muss die Kaskopolice eine Deckung für Hochwasser und Überschwemmungen enthalten. Wenn diese Deckung in der Police nicht enthalten ist, kann bei der Versicherungsgesellschaft eine Zusatzdeckung beantragt werden; die Unternehmen sind jedoch nicht verpflichtet, diesen Antrag anzunehmen. Zudem deckt eine nach Eintritt des Schadens hinzugefügte Deckung keine bereits entstandenen und bekannten Schäden ab. Eine neue Deckung tritt, sofern sie akzeptiert wird, erst für Ereignisse nach dem Datum ihres Inkrafttretens in Kraft.
Bei Wohngebäuden wird darauf hingewiesen, dass die obligatorische Erdbebenversicherung (DASK) keine Schäden durch Hochwasser und Überschwemmungen abdeckt. DASK deckt Risiken wie Erdbeben sowie durch Erdbeben direkt verursachte Brände, Explosionen, Tsunamis und Erdrutsche ab. Für Schäden am Wohngebäude, die durch Hochwasser entstehen können, ist eine Wohngebäudeversicherung mit Hochwasserdeckung erforderlich.
Falls die Versicherungsgesellschaft den Schadensersatzanspruch ablehnt, können die Anspruchsberechtigten rechtliche Schritte einleiten. Sollte bei der Prüfung entschieden werden, dass eine Entschädigung gezahlt werden muss, kann je nach den Umständen auch ein Zinsanspruch geltend gemacht werden.
Schäden an Fahrzeugen, die keine Kaskoversicherung haben oder deren Police keine Hochwasserdeckung enthält, werden in diesem Rahmen nicht von der Versicherung übernommen. Wenn jedoch davon ausgegangen wird, dass Dritte am Entstehen des Schadens eine Mitschuld tragen, können rechtliche Schritte gegen die Verantwortlichen eingeleitet werden.
Nachrichtenquelle: 12punto